
Tener una cuenta en dólares puede funcionar como una herramienta de protección financiera, pero también implica costos y riesgos que no siempre se mencionan. Aquí encontrarás un análisis con ambas caras para que tomes una decisión informada según tu contexto.
Una cuenta en dólares ofrece ventajas reales: protege ante la devaluación del peso, evita conversiones constantes para quienes operan en esa divisa y permite diversificar el patrimonio. Sin embargo, también conlleva riesgos concretos: comisiones que se acumulan, fluctuaciones cambiarias que pueden jugar en contra y rendimientos que, en ciertos periodos, quedan por debajo de lo que ofrecen instrumentos en pesos. Las ventajas y riesgos de tener una cuenta en dólares no son universales: dependen del perfil de cada persona, sus objetivos y el uso que le dará a esos fondos.
A lo largo de este artículo encontrarás un desglose de los beneficios y riesgos más relevantes, perfiles concretos de personas a quienes podría convenirles (y a quienes no), el impacto real de las comisiones acumuladas en el tiempo, alternativas en moneda local como CETES o fondos indexados, y los factores clave que vale la pena revisar antes de abrir una cuenta en dólares en México.
Qué es una cuenta en dólares y cómo funciona en México
Una cuenta en dólares es una cuenta bancaria denominada en divisa estadounidense que permite recibir, enviar y conservar fondos sin convertirlos a pesos de forma automática. A diferencia de una cuenta en pesos, el saldo se mantiene en dólares hasta que la persona decide hacer una conversión o realizar un retiro en moneda nacional.
En México, varios bancos tradicionales y apps financieras ofrecen este tipo de cuentas. Su popularidad ha crecido en periodos de volatilidad del peso, cuando muchas personas buscan refugio en una moneda percibida como más estable. Sin embargo, no todas las opciones disponibles funcionan igual ni tienen los mismos costos.
Un punto fundamental es que cualquier conversión entre dólares y pesos queda sujeta al tipo de cambio vigente en ese momento. Eso significa que el valor real de los fondos en pesos puede variar de un día a otro, incluso sin que se realice ninguna operación.
Ventajas de tener una cuenta en dólares que vale la pena conocer
Conservar fondos en una moneda considerada de reserva mundial puede ofrecer ciertos beneficios según el perfil y los objetivos de cada persona. Estos son los más relevantes.
Protección frente a la devaluación del peso
El dólar ha funcionado históricamente como refugio cuando el peso pierde valor. En episodios de alta volatilidad cambiaria en México —como los vividos en 2020 o durante periodos de incertidumbre política— quienes tenían ahorros en dólares pudieron preservar mejor el poder adquisitivo de su dinero.
Esta protección ante la devaluación no es una garantía absoluta, pero podría ayudar a reducir el impacto de una depreciación fuerte del peso sobre el patrimonio. El efecto es más visible cuando se trata de montos significativos y cuando la persona tiene un horizonte de mediano o largo plazo.
Transacciones internacionales sin conversiones constantes
Para quienes reciben pagos del extranjero, pagan colegiaturas en otros países o viajan con regularidad, una cuenta en dólares puede representar un ahorro real. Al evitar el ciclo de conversión pesos→dólares→pesos, se reducen las comisiones y las pérdidas por diferencial cambiario.
Este beneficio es especialmente claro en el caso de personas freelancers con clientes en Estados Unidos o Canadá. Recibir el pago en dólares y mantenerlo en esa divisa hasta usarlo puede ser más conveniente que convertirlo dos veces. Las transacciones internacionales se vuelven más ágiles y menos costosas cuando el dinero ya está en la moneda que se necesita.
Diversificación de tu patrimonio en otra divisa
Tener parte del patrimonio en una divisa distinta al peso reduce la exposición total a la economía mexicana. Esta diversificación no implica apostar todo al dólar, sino distribuir el riesgo entre distintas monedas o activos.
Dentro de una estrategia financiera más amplia, combinar ahorros en pesos con fondos en dólares puede dar mayor estabilidad al conjunto. El objetivo no es maximizar ganancias cambiarias, sino reducir la vulnerabilidad ante choques económicos locales.
Riesgos de una cuenta en dólares que no siempre se mencionan
Así como existen beneficios, hay riesgos concretos que conviene analizar antes de abrir una cuenta en dólares. Algunos de ellos suelen quedar fuera de la conversación.
El tipo de cambio también puede jugar en tu contra
El riesgo cambiario funciona en ambas direcciones. Si el peso se fortalece frente al dólar, el valor en pesos de los ahorros en dólares disminuye. Quien compra dólares cuando están caros y luego los convierte cuando el peso se recupera, termina con menos pesos de los que tenía al inicio.
Este escenario no es hipotético. Entre 2024 y 2025, el dólar mostró periodos de retroceso frente al peso, lo que afectó a quienes habían adquirido dólares en momentos de mayor cotización. El tipo de cambio puede moverse en contra de las expectativas, y no existe forma de predecirlo con certeza.
Comisiones y costos acumulados que reducen el beneficio
Este es uno de los aspectos que con mayor frecuencia se pasa por alto. Muchas cuentas en dólares incluyen distintos tipos de cobros que, sumados, pueden reducir o anular la ganancia cambiaria. Los costos más comunes son:
- Comisión por apertura: cobro inicial para activar la cuenta.
- Comisión por mantenimiento mensual: cargo fijo independiente del saldo.
- Spread cambiario: diferencia entre el tipo de cambio de compra y el de venta al momento de convertir.
- Comisión por transferencias internacionales: cargo por enviar o recibir fondos desde el extranjero.
Para ilustrar el impacto: si una cuenta cobra 5 dólares mensuales de mantenimiento y un spread del 2% en cada conversión, una persona que mantiene 500 dólares durante un año y realiza dos conversiones podría perder entre 70 y 90 dólares solo en comisiones. Eso representa entre el 14% y el 18% del capital, lo cual puede superar cualquier ganancia por diferencial cambiario en ese periodo.
Antes de abrir una cuenta, conviene calcular el costo total anual y compararlo con el beneficio esperado. Las comisiones acumuladas tienen un impacto real que no siempre aparece en la publicidad de las instituciones.
Rendimientos más bajos frente a instrumentos en pesos
Una cuenta en dólares, por sí sola, no genera intereses significativos. El dinero depositado simplemente se conserva en esa divisa, a la espera de una ganancia cambiaria que no está garantizada.
En contraste, instrumentos en pesos como los CETES o los fondos de inversión indexados podrían ofrecer rendimientos anuales superiores al diferencial cambiario del dólar en ciertos periodos. Esto no significa que siempre sea así, pero en escenarios donde el peso se mantiene estable o se aprecia, los instrumentos en pesos podrían superar el retorno de mantener dólares sin invertirlos.
La comparación entre ambas opciones depende del contexto económico y del horizonte de inversión de cada persona. Lo importante es no asumir que el dólar siempre gana.
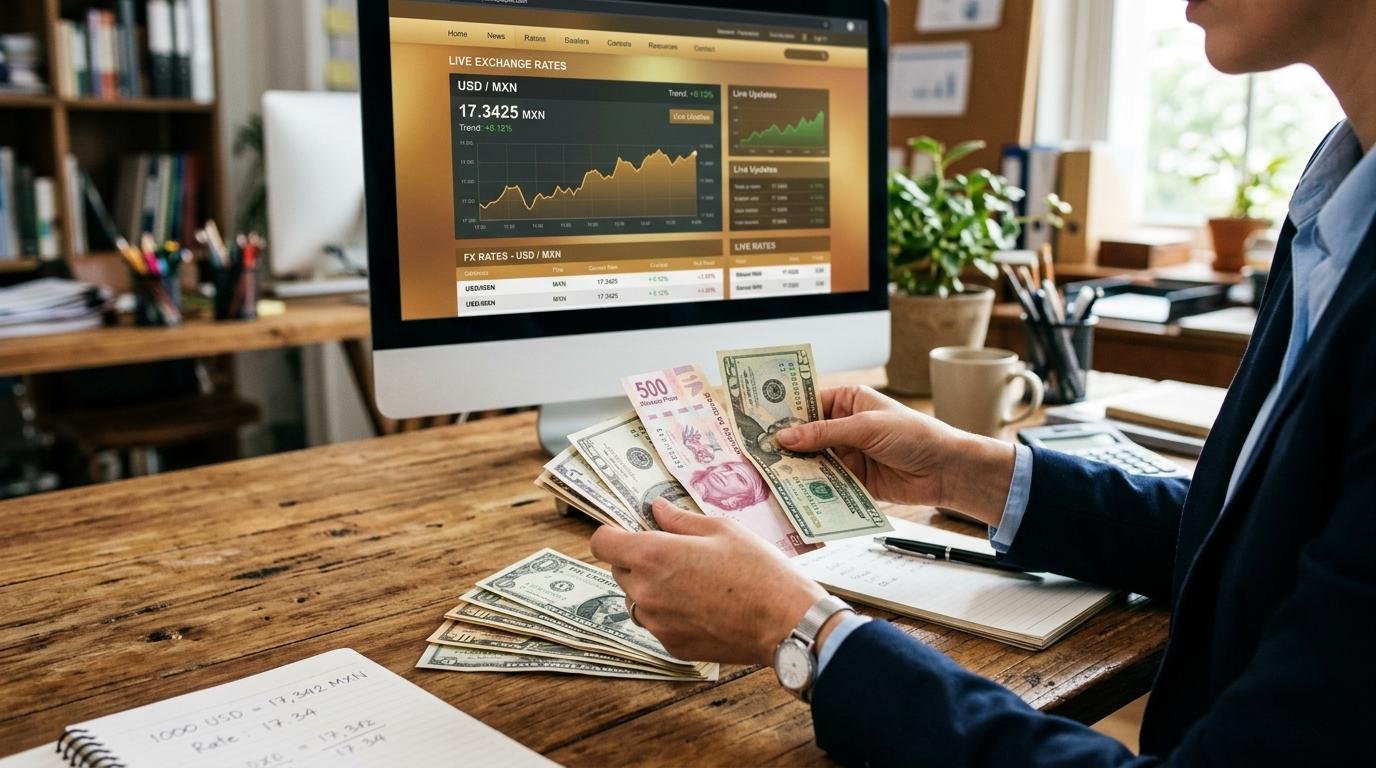
A quién podría convenirle una cuenta en dólares (y a quién no)
No todas las personas obtienen el mismo provecho de una cuenta en dólares. El beneficio depende del perfil financiero, los objetivos y el uso que se le dé a esos fondos.
Perfiles donde una cuenta en dólares tiene más sentido
Hay situaciones concretas en las que este tipo de cuenta puede aportar valor real:
- Personas freelancers con clientes en EE.UU. o Canadá que reciben pagos en dólares y prefieren evitar conversiones frecuentes.
- Quienes viven o trabajan en zonas fronterizas y realizan transacciones cotidianas en dólares.
- Personas con planes de estudiar o vivir en el extranjero a mediano plazo, que necesitan acumular dólares para gastos futuros.
- Quienes buscan diversificar su patrimonio y ya cuentan con una base de ahorro en pesos que cubre sus necesidades inmediatas.
- Empresas o personas emprendedoras que importan productos o tienen proveedores en el extranjero.
En estos casos, los beneficios de tener una cuenta en dólares son más tangibles porque existe un uso concreto para esa divisa.
Casos en los que podría no ser la mejor opción
Hay perfiles para quienes los costos podrían superar los beneficios:
- Personas que no tienen gastos ni ingresos en dólares y solo buscan “proteger” su dinero sin un plan claro de uso.
- Quienes manejan montos pequeños, donde las comisiones de mantenimiento y conversión absorben una parte importante del capital.
- Personas que no consideran el riesgo cambiario y asumen que el dólar siempre sube frente al peso.
- Quienes podrían obtener mejores resultados con instrumentos en pesos, pero no los han evaluado.
Tener una cuenta en dólares sin un propósito definido puede generar costos sin un beneficio equivalente. Los riesgos son más difíciles de gestionar cuando no hay claridad sobre para qué se usarán esos fondos.
Factores clave antes de abrir una cuenta en dólares en México
El primer paso antes de abrir cualquier cuenta es revisar el costo total, no solo la comisión de apertura. Conviene comparar el spread cambiario, las comisiones de mantenimiento y los cargos por transferencias entre distintas instituciones. Una diferencia de un punto porcentual en el spread puede representar una cantidad considerable en operaciones frecuentes.
También es importante considerar las obligaciones fiscales. En México, el SAT requiere que las personas declaren los fondos en cuentas en divisa extranjera y los rendimientos o ganancias cambiarias obtenidos. No declarar correctamente puede derivar en sanciones. Consultar con una persona especialista en contabilidad o fiscalidad antes de abrir la cuenta puede evitar problemas futuros.
Por último, vale la pena evaluar el contexto económico y el comportamiento reciente del tipo de cambio peso-dólar antes de tomar la decisión. Apps financieras como Mercado Pago, por ejemplo, ofrecen herramientas para gestionar el dinero y hacer que genere ganancias mientras tanto, lo que puede ser una opción complementaria mientras se analiza si una cuenta en dólares en México se ajusta al perfil de cada persona.
Preguntas frecuentes sobre cuentas en dólares en México
¿Es legal tener una cuenta en dólares en México?
Sí, es legal. Varios bancos y apps financieras en México ofrecen cuentas denominadas en dólares, y cualquier persona puede abrirlas cumpliendo los requisitos de cada institución. Sin embargo, es necesario cumplir con las obligaciones fiscales ante el SAT y declarar los fondos y ganancias cambiarias correspondientes.
¿Cuánto dinero necesito para abrir una cuenta en dólares?
El monto varía según la institución. Algunos bancos tradicionales solicitan montos mínimos de apertura que pueden ser elevados, mientras que ciertas apps financieras permiten comenzar con cantidades menores. Además del monto inicial, conviene revisar las comisiones de mantenimiento para saldos bajos, ya que en algunos casos pueden representar un costo desproporcionado.
¿Qué pasa con mis dólares si el peso se fortalece?
Si el peso gana valor frente al dólar, al convertir los dólares a pesos se obtendrá menos dinero del que se depositó originalmente. El riesgo cambiario funciona en ambas direcciones: así como el dólar puede subir, también puede bajar frente al peso. Por eso, mantener dólares sin un uso concreto implica asumir ese riesgo de forma consciente.
¿Conviene más ahorrar en dólares o en CETES?
Depende de los objetivos de cada persona. Los CETES ofrecen rendimientos en pesos con menor riesgo cambiario y son accesibles desde montos pequeños. Los dólares pueden proteger ante una devaluación fuerte del peso, pero no generan intereses por sí solos. Ambas opciones pueden complementarse dentro de una estrategia diversificada, según el horizonte de tiempo y las necesidades de cada perfil.
Mientras se evalúa si una cuenta en dólares se ajusta a los objetivos financieros personales, puede ser útil contar con herramientas que mantengan el dinero activo. La app de Mercado Pago, por ejemplo, permite que el dinero depositado genere ganancias desde el primer día, lo que puede ser una alternativa para mantener los fondos en movimiento mientras se define una estrategia de diversificación más amplia.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.