
Un cofrinho puede convertirse en tu aliado financiero si lo usas con estrategia desde los primeros meses del año. Aquí encontrarás métodos concretos para que el ahorro en efectivo se sume a tu aguinaldo y diciembre no te tome por sorpresa.
Usar un cofrinho para preparar el aguinaldo consiste en destinar monedas y billetes de forma constante durante el año, con una meta mensual clara que complemente lo que recibirás en diciembre. La clave está en tres elementos: elegir el tipo de cofrinho que mejor se adapte a tu perfil, establecer una rutina de aportación y no tocar ese dinero hasta que llegue el momento. No se trata de reemplazar tu prestación laboral, sino de llegar a fin de año con un colchón extra que hagas tú mismo, peso a peso.
A lo largo de este artículo encontrarás cómo calcular una meta de ahorro realista, qué tipo de cofrinho conviene según tu objetivo, tres métodos con estructura concreta para mantener la constancia todo el año, cómo combinar el ahorro físico con apps financieras para potenciar el resultado, y qué hacer con el dinero acumulado cuando por fin abras tu cofrinho en diciembre.
Cómo calcular tu meta de ahorro con cofrinhos antes de diciembre
El primer paso es definir un número concreto. Una forma de hacerlo es pensar en cuánto quieres tener extra en diciembre: puede ser el equivalente a una quincena adicional, un porcentaje de tu ingreso mensual o una cifra vinculada a un gasto específico, como los regalos o la cena familiar. Una vez que tienes ese monto objetivo, divídelo entre los meses que quedan del año para obtener tu aportación mensual.
Por ejemplo, si quieres juntar el equivalente a 15 días de tu salario y te quedan 10 meses, sabes cuánto necesitas separar cada mes. Después puedes desglosarlo en aportaciones semanales o quincenales, según cómo recibas tu ingreso. Este ejercicio convierte una meta vaga (“quiero ahorrar más”) en una cifra accionable.
Un detalle que marca la diferencia: escribe tu meta en un papel y pégala en el cofrinho. Verla cada día funciona como recordatorio visual y refuerza el compromiso. El cofrinho deja de ser un objeto decorativo y se convierte en un objetivo con nombre y fecha.
Elige el cofrinho adecuado para tu objetivo de aguinaldo
No todos los cofrinhos funcionan igual para todas las personas. Los cofrinhos sellados, como los de cerámica que hay que romper para abrirlos, son útiles para quienes tienden a sacar dinero antes de tiempo: la barrera física del “hay que romperlo” reduce los retiros impulsivos. Los cofrinhos con llave ofrecen acceso sin destruir el objeto, lo que los hace prácticos si quieres reutilizarlos año con año.
Los modelos transparentes tienen una ventaja distinta: ver el dinero acumularse es motivador. Cada billete que entra es visible y eso refuerza la conducta de ahorro. Los cofrinhos con contador digital van un paso más allá y estiman el saldo sin necesidad de contar moneda por moneda.
El tamaño también importa. Si tu plan es guardar billetes con regularidad, un cofrinho con ranura amplia y capacidad grande será más funcional. Si prefieres el método de monedas del día a día, uno mediano con abertura estándar es suficiente. Lo que conviene a cada persona depende de su estilo de vida y su nivel de disciplina, no de una regla universal.
Retos y rutinas de ahorro con cofrinhos que funcionan todo el año
Tener un cofrinho sin una rutina definida puede hacer que el ahorro se estanque en las primeras semanas. Estos tres métodos ofrecen estructuras distintas para mantener la constancia según tu estilo de vida y tu presupuesto.
El reto de las monedas de una denominación
Este método consiste en guardar todas las monedas de una denominación específica cada vez que lleguen a tus manos. Si eliges las de $10, cada vez que recibas cambio y encuentres una, va directo al cofrinho sin excepción. La ventaja es que no requiere planificación: es una regla automática que se aplica en el momento. Con el tiempo, la acumulación sorprende.
La rutina del billete semanal
Aquí la estructura es diferente: apartas un billete de monto fijo el mismo día de cada semana, como si fuera un ritual. Puede ser el lunes por la mañana o el viernes al cobrar. Lo importante es la consistencia del día y del monto, porque eso convierte el ahorro en un hábito y no en una decisión que hay que tomar cada vez.
El método escalonado mes a mes
Este método es útil para quienes empiezan con poco margen en su presupuesto. La idea es comenzar con una aportación baja en enero e incrementarla cada mes. Por ejemplo: $50 en enero, $100 en febrero, $150 en marzo y así en adelante. Al llegar a diciembre, las aportaciones son mayores, pero el hábito ya está consolidado y el total acumulado puede ser considerable.
Los tres métodos pueden combinarse o alternarse según la etapa del año. Si en un mes el presupuesto aprieta, el método escalonado da flexibilidad. Si hubo un mes con ingresos extra, el billete semanal puede subir de monto. La clave es no abandonar la rutina, sino adaptarla.
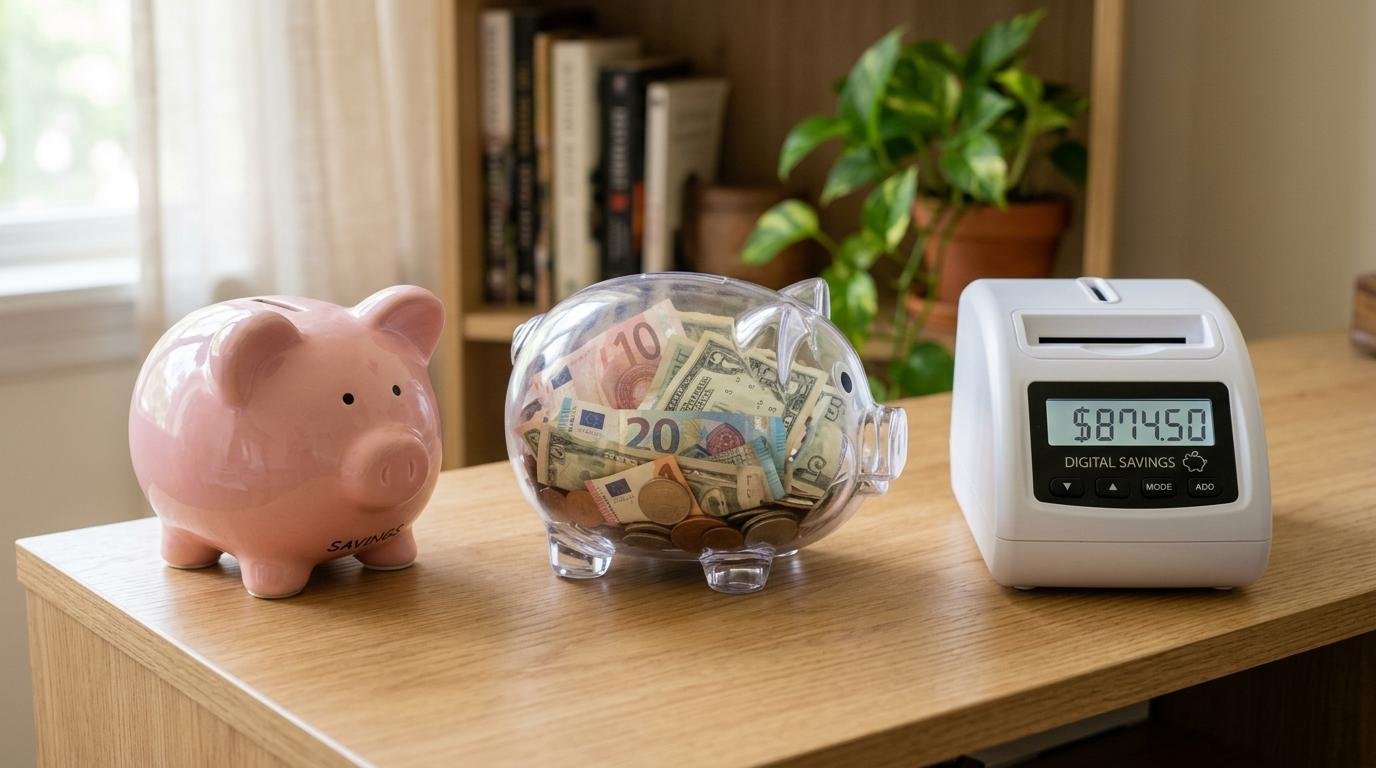
Cómo complementar tu cofrinho con herramientas digitales de ahorro
El ahorro físico en cofrinho tiene un límite natural: el dinero en efectivo no crece mientras está guardado. Ahí es donde las apps financieras pueden sumar valor. Varias apps disponibles en México permiten crear apartados o “sobres” de ahorro con nombres personalizados, como “Aguinaldo extra”, donde puedes depositar dinero digital y tenerlo separado del gasto cotidiano.
Como ejemplo ilustrativo, en el caso de Mercado Pago la app permite separar dinero en la cuenta y ese saldo podría generar ganancias mientras se acumula, en lugar de quedarse estático. Esto significa que si depositas el efectivo de tu cofrinho de forma periódica en un apartado digital, ese dinero trabaja por ti hasta diciembre.
La combinación de ambos métodos cubre dos frentes: el cofrinho maneja el efectivo del día a día (el cambio, los billetes sueltos, las monedas), mientras que la app recibe depósitos más grandes y los hace crecer. Al llegar diciembre, la suma de los dos puede representar un monto considerablemente mayor que si solo usaras uno de los dos canales.
Qué hacer cuando abras tu cofrinho en diciembre
Abrir el cofrinho es el momento del balance. Antes de gastar un solo peso, cuenta el total acumulado y súmalo a tu aguinaldo legal para tener una visión completa del dinero disponible en esa temporada. Ver ambas cifras juntas cambia la perspectiva: ya no es solo “cuánto me dieron”, sino “cuánto construí yo además de lo que me corresponde”.
Con ese total claro, la recomendación es dividirlo en tres categorías. Una parte para los gastos de temporada: regalos, cenas y celebraciones con un límite definido. Otra parte para el arranque de enero: servicios, pagos fijos y cualquier gasto que llegue en los primeros días del año nuevo. Y una tercera parte para una meta personal, ya sea un viaje, un curso o el inicio de un fondo de emergencia.
Esta distribución consciente es lo que separa a quienes terminan diciembre con tranquilidad de quienes empiezan enero cargando deudas. El cofrinho no hace magia, pero sí construye un margen real que, bien administrado, cambia cómo vives los primeros meses del año siguiente.
Preguntas frecuentes sobre cofrinhos y ahorro para el aguinaldo
¿Cuánto dinero se puede juntar en un cofrinho durante un año?
Depende de la denominación y la frecuencia de aportación. Con monedas de $10 diarias, podrían acumularse más de $3,600 en un año. Con un billete de $50 semanal, alrededor de $2,600. El monto varía según la constancia y el método elegido.
¿Es mejor un cofrinho sellado o uno con llave?
El sellado reduce la tentación de sacar dinero antes de tiempo, pero implica romperlo para acceder al ahorro. El de llave permite abrirlo sin destruirlo, lo cual es útil si se quiere reutilizar cada año. La elección depende del nivel de disciplina de cada persona.
¿Puedo usar un cofrinho si ya recibo aguinaldo por ley?
Sí. El cofrinho no reemplaza el aguinaldo legal, sino que lo complementa. El objetivo es llegar a diciembre con un ahorro extra que se sume a la prestación laboral y permita cubrir más gastos o metas personales.
¿Qué pasa si no puedo aportar al cofrinho todas las semanas?
No pasa nada. Lo relevante es retomar la rutina cuando sea posible. Incluso aportar de forma irregular suma al final del año. Lo que podría ayudar es ajustar el método, por ejemplo, cambiar de aportación semanal a quincenal para que sea más sostenible.
Cuando llegue diciembre y abras tu cofrinho, ese efectivo no tiene que quedarse estático. Depositarlo en una cuenta digital como la de Mercado Pago puede hacer que ese dinero genere ganancias mientras decides en qué usarlo, dándote unos días extra para planificar sin prisa. Si aún no tienes una cuenta, explorar la app de Mercado Pago es un buen punto de partida para darle continuidad al ahorro que construiste durante el año.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.