
Para enviar dólares al extranjero desde México, las vías principales son tres: transferencias bancarias internacionales, apps de envío de dinero en línea y servicios de remesas o casas de cambio. Cada una requiere datos del destinatario —como número de cuenta, código SWIFT, IBAN o ABA según el país de destino— y tiene comisiones y tiempos de entrega distintos.
A lo largo de este artículo encontrarás un recorrido por cada método disponible, una guía sobre qué datos bancarios pedir según la región de destino, un comparativo de costos y tiempos, los pasos para hacer el envío desde tu banco, y los errores más comunes que retrasan o bloquean las transferencias internacionales.
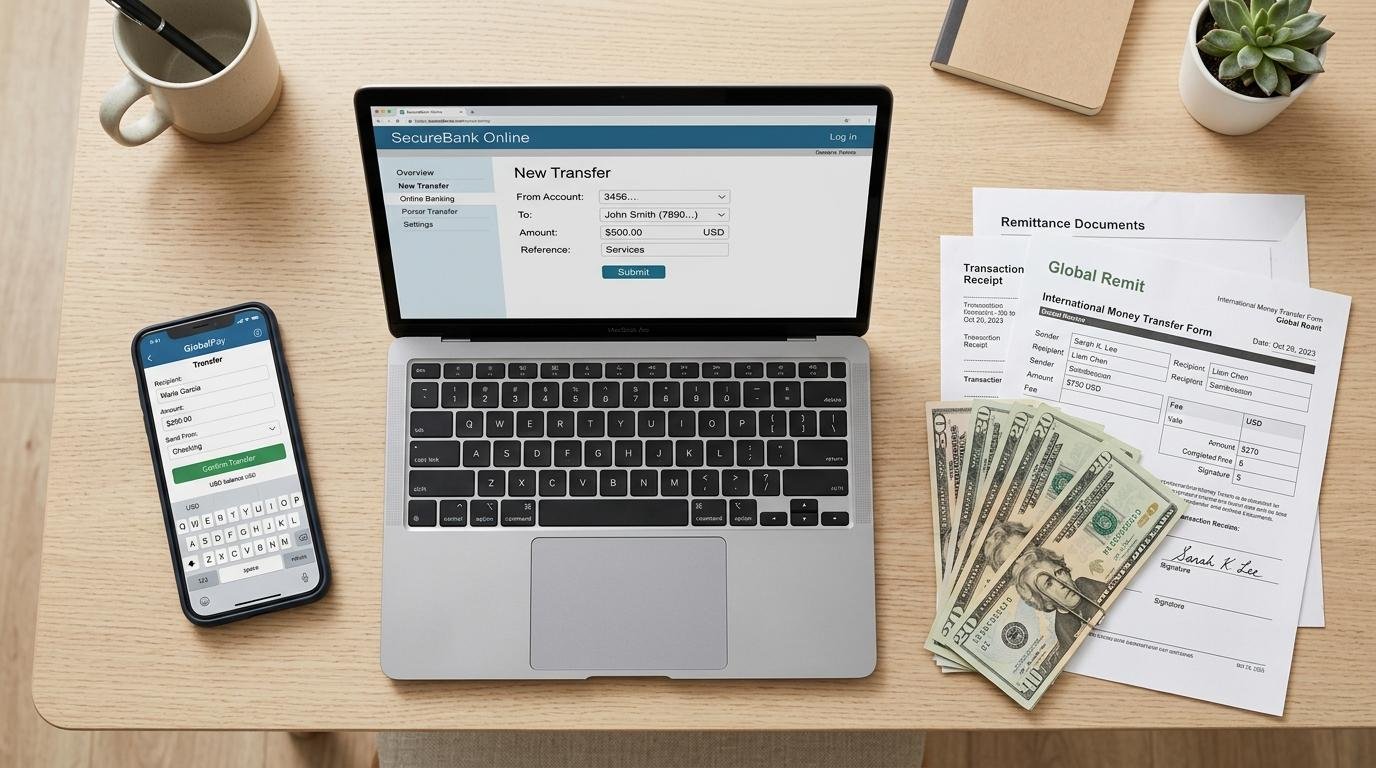
Métodos para enviar dólares al extranjero desde México
Cada método tiene alcance, velocidad y costos diferentes. Conocer las características de cada uno te permite elegir el que se adapte a tu situación.
Transferencia bancaria internacional
La transferencia bancaria internacional se realiza desde la banca en línea o en sucursal, y es la opción más utilizada por quienes ya tienen cuenta en algún banco mexicano. Para hacerla, el banco puede pedirte que cuentes con una cuenta en dólares o bien convertir el monto desde pesos al tipo de cambio del día.
Este método suele cobrar una comisión fija por operación, independientemente del monto enviado. El tiempo de acreditación varía entre 1 y 5 días hábiles, dependiendo del banco emisor, el receptor y si hay bancos intermediarios en la red SWIFT.
Una limitación a considerar: algunos bancos mexicanos tienen horarios de corte para procesar estas operaciones. Los envíos que se hacen fuera de ese horario se registran al siguiente día hábil.
Apps y servicios de envío de dinero en línea
Los servicios digitales de envío como Wise, Remitly o PayPal operan con su propio tipo de cambio y comisiones que varían según el monto, el destino y el método de pago. En muchos casos, el proceso se hace desde una app sin necesidad de ir a una sucursal.
Los tiempos de entrega pueden ir desde minutos hasta dos días hábiles, según el servicio y el país de destino. Algunos ofrecen tipo de cambio cercano al del mercado, aunque otros aplican un margen que conviene revisar antes de confirmar.
Cada servicio tiene sus propios límites de envío y requisitos de verificación de identidad. Es recomendable revisar estos detalles antes de registrarse, sobre todo si se planea hacer envíos frecuentes o por montos altos.
Casas de cambio y servicios de remesas
Los servicios de remesas como Western Union o MoneyGram tienen redes físicas en México y en el extranjero, lo que los hace útiles para quienes no tienen cuenta bancaria en el país de destino. El destinatario puede cobrar el dinero en efectivo en un punto autorizado.
Las comisiones pueden ser fijas o un porcentaje del monto enviado, y el cobro suele estar disponible en minutos o pocas horas. Esta opción es popular para envíos a zonas con acceso limitado a servicios bancarios.
La desventaja es que el tipo de cambio aplicado suele tener un margen mayor que el de las transferencias bancarias o algunas apps digitales.
Qué datos necesitas según la región de destino
Uno de los errores más comunes al enviar dólares es no contar con los datos bancarios correctos del destinatario. La información que necesitas varía según la región.
Envíos a Estados Unidos: código ABA y número de cuenta
Para transferencias hacia bancos en Estados Unidos, el dato clave es el código ABA (también llamado routing number), un identificador de 9 dígitos que identifica al banco receptor dentro del sistema financiero estadounidense. Se solicita junto con el número de cuenta del destinatario.
Algunos bancos mexicanos permiten usar el código ABA como alternativa al SWIFT para envíos a EE.UU., lo que puede agilizar el proceso. La persona destinataria puede encontrar este número en su estado de cuenta o en la app de su banco.
Antes de enviar, confirma con el destinatario que el número de cuenta y el ABA corresponden al banco correcto. Un dígito incorrecto puede causar el rechazo de la transferencia.
Envíos a Europa: código IBAN y SWIFT/BIC
Las transferencias hacia países europeos requieren el código IBAN (International Bank Account Number), que tiene entre 16 y 34 caracteres alfanuméricos y comienza con el código del país (por ejemplo, ES para España, DE para Alemania). Además del IBAN, se necesita el código SWIFT/BIC del banco receptor.
El IBAN identifica la cuenta específica del destinatario, mientras que el SWIFT/BIC identifica al banco. Ambos son obligatorios para que la transferencia se procese sin rechazos.
El destinatario puede obtener estos datos desde su banca en línea o solicitándolos en su sucursal. Es importante que los compartas tal como te los proporcionen, sin espacios ni modificaciones.
Envíos a otros países: código SWIFT y datos adicionales
Para el resto del mundo, el código SWIFT/BIC es el estándar universal. Este código identifica al banco receptor y tiene entre 8 y 11 caracteres. La mayoría de los bancos a nivel global lo tienen asignado.
Sin embargo, algunos países requieren datos adicionales. En Canadá, por ejemplo, se suele pedir el transit number de la sucursal. En Australia, el BSB (Bank State Branch). En algunos países de América Latina, puede pedirse el número de identificación fiscal del destinatario.
La recomendación es consultar con el banco emisor qué campos son obligatorios para el país de destino, y confirmar todos los datos con el destinatario antes de iniciar el envío.
Pasos para enviar dólares al extranjero desde tu banco en México
El proceso varía entre instituciones, pero el flujo que aplica en la mayoría de los bancos mexicanos sigue estos pasos:
- Reunir los datos del destinatario: nombre completo, banco receptor, número de cuenta, código SWIFT/IBAN/ABA según el país, y en algunos casos la dirección del banco.
- Ingresar a la banca en línea o app del banco y buscar la sección de transferencias internacionales o envíos al extranjero.
- Seleccionar dólares como moneda de envío y capturar los datos del destinatario en los campos correspondientes.
- Revisar el tipo de cambio aplicado y la comisión antes de confirmar. Este paso es clave para conocer el costo real de la operación.
- Confirmar la operación y guardar el comprobante, que incluirá un número de referencia útil para rastrear la transferencia.
El proceso en apps de envío de dinero sigue un flujo similar, aunque requiere un registro previo con verificación de identidad. Una vez activa la cuenta, los envíos se gestionan desde la misma app.
Costos y tiempos de las transferencias internacionales en dólares
El costo total de un envío no depende solo de la comisión visible. El tipo de cambio aplicado también tiene un peso importante.
Los rangos aproximados por método son:
- Transferencia bancaria: comisión fija que puede rondar entre 25 y 40 USD por operación, con tiempos de 1 a 5 días hábiles.
- Apps de envío en línea: comisión variable según monto y destino; en algunos casos es menor para montos altos. Los tiempos van de minutos a 2 días hábiles.
- Servicios de remesas en efectivo: comisión fija o porcentaje del monto. El cobro puede estar disponible en minutos o pocas horas.
El tipo de cambio como costo oculto es uno de los factores que más personas pasan por alto. Algunos servicios aplican el tipo de cambio medio del mercado y cobran una comisión separada. Otros incluyen su margen dentro del tipo de cambio, lo que hace que la comisión parezca baja, pero el monto que recibe el destinatario es menor.
Para comparar opciones de forma justa, lo más útil es calcular el costo total: comisión más la diferencia entre el tipo de cambio aplicado y el del mercado. Ese número refleja el costo real del envío.
Errores frecuentes que retrasan el envío de dólares al extranjero
Conocer los errores más comunes puede evitar demoras o pérdidas de dinero en el proceso.
Los fallos que con mayor frecuencia retrasan o bloquean transferencias internacionales son:
- Datos incorrectos o incompletos del destinatario: es la causa principal de rechazo. Un número de cuenta con un dígito de diferencia puede enviar el dinero a otra cuenta.
- No considerar la hora de corte del banco: los envíos registrados después del horario límite se procesan al día hábil siguiente.
- Confundir el código ABA con el SWIFT al enviar a EE.UU.: aunque algunos bancos aceptan ambos, otros solo procesan uno de los dos.
- No verificar si el banco destino acepta transferencias en dólares: algunos bancos en ciertos países solo reciben en moneda local.
- Enviar en días festivos del país destino: aunque la transferencia salga de México, el banco receptor puede no procesarla hasta el siguiente día hábil local.
Si una transferencia es rechazada, el reembolso puede tardar entre 5 y 15 días hábiles, y en algunos casos se retiene parte de la comisión original. Cuando se hace un envío por primera vez a un nuevo destinatario, hacer una prueba con un monto pequeño puede ayudar a confirmar que los datos son correctos antes de enviar el monto total.
Preguntas frecuentes sobre enviar dólares al extranjero desde México
¿Cuánto dinero puedo enviar al extranjero desde México?
Depende del banco o servicio y del perfil de quien realiza el envío. Los bancos suelen tener límites diarios y mensuales. Para montos equivalentes a más de 10,000 USD, las instituciones financieras están obligadas a reportar la operación ante las autoridades mexicanas, como parte de las regulaciones contra el lavado de dinero.
¿Necesito una cuenta en dólares para enviar dólares al extranjero?
No en todos los casos. Muchos bancos y apps de envío permiten pagar en pesos mexicanos y hacen la conversión antes de enviar. Sin embargo, contar con una cuenta en dólares puede ayudarte a evitar el margen de tipo de cambio que aplican algunos servicios en esa conversión.
¿Cómo puedo rastrear una transferencia internacional?
Al confirmar el envío, el banco o servicio proporciona un número de referencia o tracking. En transferencias SWIFT, ese número permite consultar el estado en la banca en línea o con atención al cliente. Algunas apps muestran el estatus en tiempo real dentro de la misma aplicación.
¿Qué pasa si el destinatario no recibe los dólares?
El primer paso es contactar al banco o servicio emisor con el comprobante de envío. Las causas más comunes son datos incorrectos del destinatario o que el banco receptor no procese transferencias en dólares. Si la transferencia es rechazada, el monto suele devolverse en un plazo de 5 a 15 días hábiles, aunque podría aplicarse un cargo por devolución.
Para quienes buscan opciones digitales para gestionar su dinero en México, apps como Mercado Pago, por ejemplo, permiten enviar y recibir dinero de forma ágil dentro del país. Esto puede complementar la gestión de finanzas personales de quienes también realizan envíos internacionales con regularidad. Si te interesa explorar esa posibilidad, puedes descargar la app de Mercado Pago y revisar las funciones disponibles.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh