Un cargo duplicado puede pasar desapercibido si no revisas tus movimientos con atención. Aquí encontrarás cómo identificarlo, qué evidencia reunir y a quién acudir para recuperar tu dinero.
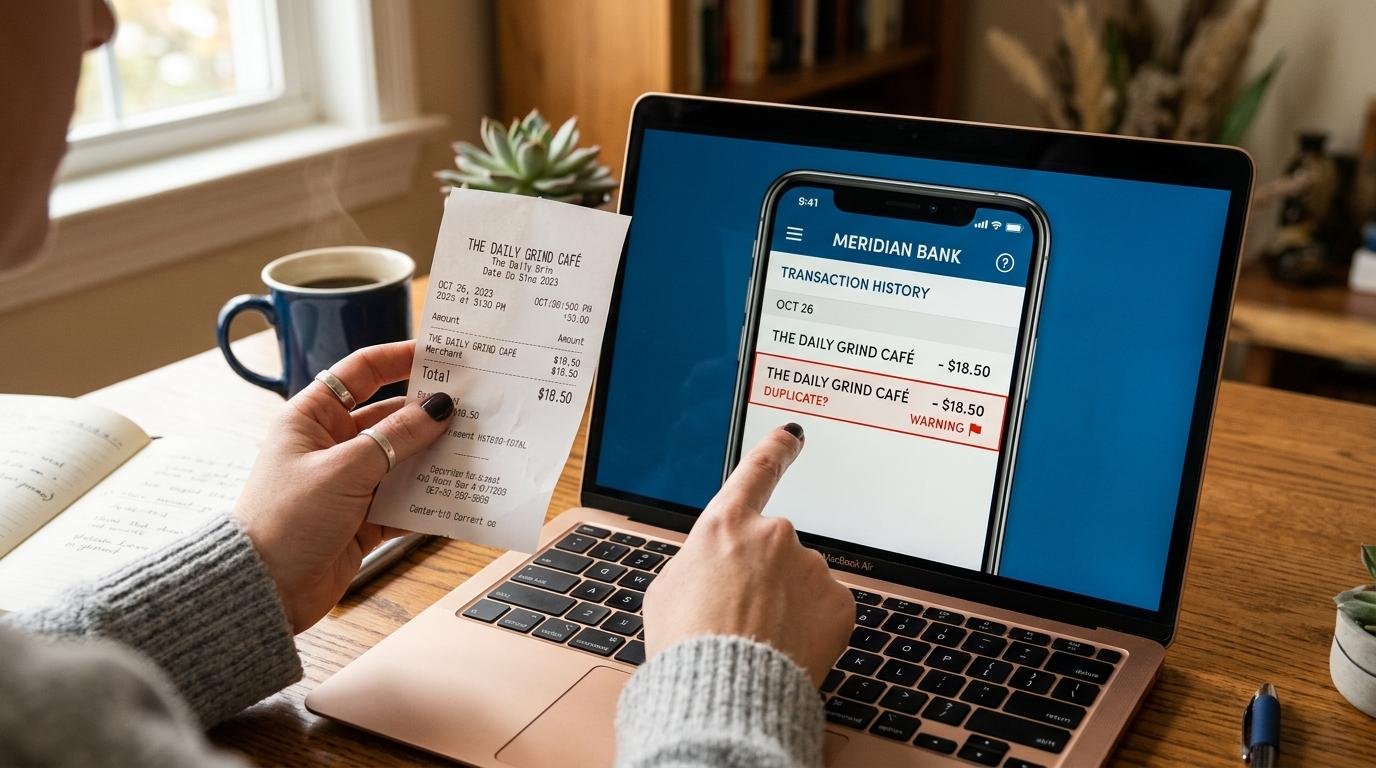
Para detectar un doble cobro en una compra por internet, el primer paso es comparar los movimientos de tu cuenta bancaria o app de pagos con los comprobantes de compra que tienes guardados. Si encuentras dos cargos idénticos en monto, fecha y nombre del comercio, y ambos aparecen como aplicados, lo más probable es que se trate de un cargo duplicado real. En ese caso, el camino a seguir es contactar al comercio para solicitar la cancelación y, si no hay respuesta, presentar una reclamación formal ante tu banco.
A lo largo de este artículo encontrarás cómo distinguir un doble cobro real de una retención temporal —una confusión muy común que puede hacerte iniciar un reclamo innecesario—, cuáles son las causas más frecuentes de estos cargos, los pasos detallados para reclamar tu reembolso en México con los plazos que aplican según CONDUSEF, y qué hacer si ni el comercio ni el banco te dan una solución.
Doble cobro vs retención temporal: cómo saber qué ocurrió con tu compra online
Antes de iniciar cualquier reclamo, vale la pena entender que no todo cargo doble es un cobro duplicado. Cuando realizas una compra por internet, tu banco puede generar una retención temporal —también llamada preautorización— que reserva el monto mientras se confirma la transacción. Esta retención suele liberarse entre 3 y 7 días hábiles sin que implique un cobro real.
La clave para distinguir ambos casos está en el estado que muestra cada cargo. Si uno de los movimientos aparece como “pendiente” o “en proceso”, es probable que sea una retención que desaparecerá en los próximos días. Si los dos cargos figuran como “liquidados” o “aplicados”, coinciden en monto, nombre del comercio y fecha, y ya pasaron varios días, entonces sí podrías estar ante un cargo duplicado real.
Por eso, si el cargo aparece como pendiente, lo más conveniente es esperar al menos 72 horas antes de iniciar un reclamo formal. Actuar antes puede generar confusión tanto con el comercio como con tu banco, y podría alargar el proceso sin necesidad.
Razones por las que pueden ocurrir dobles cobros en compras por internet
Los cargos duplicados no ocurren por azar. Suelen tener una causa técnica identificable, y conocerla te ayudará a saber a quién dirigir tu reclamo.
Las causas más comunes son:
- Error del sistema de la tienda online al procesar el pago, que genera dos transacciones en lugar de una.
- Doble clic o múltiples intentos de pago cuando la página tarda en responder y la persona vuelve a presionar el botón de compra.
- Falla en la comunicación entre el banco emisor y el procesador de pagos, que puede registrar la transacción dos veces.
- Suscripciones o renovaciones automáticas que se cobran en fechas cercanas a una compra manual y se confunden con un cargo duplicado.
Identificar la causa tiene un propósito práctico: si el error fue del comercio, el reclamo debe ir directo a su área de atención al cliente. Si el fallo fue entre el banco y el procesador, la reclamación ante tu institución financiera será el camino más eficaz.
Cómo detectar un doble cobro en tus movimientos bancarios
Revisar tus movimientos con orden hace que el proceso de detección sea mucho más claro. Estos son los pasos para identificar un cargo duplicado:
- Abre la app de tu banco o tu estado de cuenta y filtra los movimientos por la fecha en que hiciste la compra.
- Compara cada cargo con tu comprobante de compra o con el correo de confirmación que te envió el comercio.
- Verifica que monto, fecha y nombre del comercio coincidan en los dos cargos que sospechas son duplicados.
- Revisa el estado de cada cargo: si uno aparece como “pendiente”, podría ser una retención temporal antes de que se confirme como cobro definitivo.
Tener activadas las notificaciones de movimientos en la app de tu banco es una medida que puede ayudarte a detectar cargos en tiempo real, sin tener que esperar al cierre de tu estado de cuenta mensual.
Pasos para reclamar el reembolso de un doble cobro en México
Una vez que confirmes que el cargo duplicado es real, el proceso de reclamo sigue un orden lógico que va del comercio al banco y, si es necesario, a las autoridades financieras.
Reúne las pruebas del cargo duplicado
El primer paso antes de contactar a cualquier instancia es tener la evidencia organizada. Sin documentación, tu reclamo puede quedar sin sustento.
Guarda o toma captura de los siguientes elementos:
- Los movimientos de tu cuenta que muestran los dos cargos idénticos.
- El correo de confirmación de compra enviado por el comercio.
- El comprobante de pago o ticket de la transacción.
- El número de pedido o referencia de la compra.
Con esta información en mano, estarás en una posición mucho más sólida para exigir la devolución del cargo duplicado ante cualquier instancia.
Contacta al comercio donde hiciste la compra
El primer punto de contacto debe ser el comercio, ya que en muchos casos el error se origina en su sistema de pagos. Escríbeles por correo electrónico o chat, y asegúrate de dejar constancia escrita de tu solicitud.
En tu mensaje, explica la situación con claridad, adjunta las pruebas que reuniste y solicita la cancelación del cargo duplicado. Pide que te proporcionen un número de folio o referencia de tu caso; esto te servirá si necesitas escalar el reclamo más adelante.
Si el comercio no responde en un plazo razonable —por lo general entre 5 y 10 días hábiles—, el siguiente paso es acudir a tu banco.
Presenta la reclamación ante tu banco
Si el comercio no resuelve o no da señales de querer hacerlo, puedes presentar una reclamación formal ante el banco emisor de tu tarjeta, ya sea de crédito o débito. La mayoría de los bancos tienen un área de atención a clientes o una Unidad Especializada (UNE) para este tipo de casos.
Según la normativa de CONDUSEF, el banco tiene hasta 45 días naturales para resolver tu reclamación. Algunas instituciones resuelven antes si la evidencia es clara y el cargo duplicado es evidente. Al presentar tu caso, lleva toda la documentación que reuniste en el primer paso.
Escala tu caso ante CONDUSEF si no obtienes respuesta
Si el banco no resuelve tu caso dentro del plazo establecido o rechaza tu reclamación sin una justificación clara, puedes acudir a CONDUSEF como instancia de mediación entre tú y la institución financiera.
CONDUSEF cuenta con varios canales de atención:
- Teléfono: 55 53 400 999
- En línea: a través de su portal oficial
- Oficinas: de forma presencial en sus sedes en toda la república
CONDUSEF no tiene la facultad de obligar al banco a devolverte el dinero, pero sí puede mediar y presionar para que la institución financiera atienda tu caso. Si el problema es con el comercio y no con el banco, también puedes presentar una queja ante PROFECO, que atiende conflictos entre consumidores y empresas.
Consejos para prevenir dobles cobros en tus próximas compras online
Adoptar algunos hábitos al momento de pagar por internet puede reducir de forma considerable el riesgo de que esto vuelva a ocurrir.
- No presiones más de una vez el botón de pago, aunque la página parezca no responder. Cada clic puede generar una nueva solicitud de cobro.
- Espera a que aparezca la pantalla de confirmación antes de cerrar la ventana o volver a la página anterior.
- Activa las alertas de movimientos en la app de tu banco para recibir una notificación cada vez que se realice un cargo.
- Guarda los correos de confirmación de cada compra en una carpeta específica; te servirán como comprobante si surge algún problema.
- Usa métodos de pago con historial detallado: por ejemplo, apps como Mercado Pago permiten revisar el registro de transacciones y gestionar disputas desde la propia app, lo que puede facilitar la detección de cargos inusuales.
Revisar tus movimientos con regularidad —al menos una vez por semana— es la medida más efectiva para detectar cualquier anomalía antes de que pasen los plazos de reclamación.
Preguntas frecuentes sobre dobles cobros en compras online
¿Cuánto tiempo tarda un banco en devolver un doble cobro en México?
El plazo puede variar según la institución, pero de acuerdo con la normativa de CONDUSEF, el banco tiene hasta 45 días naturales para resolver una reclamación formal. Algunas instituciones resuelven antes cuando la evidencia presentada es clara y el cargo duplicado es fácil de identificar en el sistema.
¿Qué pasa si el comercio y el banco se niegan a devolver el cargo duplicado?
En ese caso, puedes presentar una queja formal ante CONDUSEF, que actúa como mediador entre la persona afectada y la institución financiera. Si el conflicto es con el comercio de forma directa, PROFECO es la instancia indicada para atender el problema desde la perspectiva del consumidor.
¿Un cargo pendiente en mi estado de cuenta es lo mismo que un doble cobro?
No necesariamente. Un cargo pendiente puede ser una retención temporal o preautorización que el banco genera al momento de la compra y que se libera en unos días sin convertirse en un cobro definitivo. Si después de 7 días hábiles el cargo sigue activo y aparece como aplicado junto con otro cargo idéntico, entonces podría tratarse de un doble cobro real.
¿Puedo reclamar un doble cobro si pagué con tarjeta de débito?
Sí. El proceso de reclamación aplica tanto para tarjetas de crédito como de débito. La diferencia es que en débito el dinero ya salió de tu cuenta al momento del cargo, por lo que conviene actuar con agilidad para no perder el rastro de la transacción ni dejar pasar los plazos de reclamación.
Tener claridad sobre cada movimiento de tus cuentas es una de las mejores formas de proteger tu dinero en compras por internet. Apps como Mercado Pago ofrecen un historial detallado de transacciones que puede ayudarte a identificar cargos inusuales con mayor visibilidad, sin tener que esperar el estado de cuenta mensual.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh